Domain erfüllungsbürgschaft.de kaufen?
Wir ziehen mit dem Projekt
erfüllungsbürgschaft.de um.
Sind Sie am Kauf der Domain
erfüllungsbürgschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfüllungsbürgschaft.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
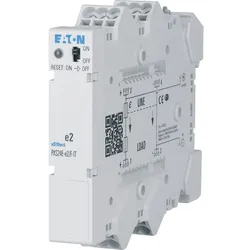
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
5 Jahre GewährleistungMit dieser erweiterten Gewährleistung ist Ihr Produktschlüssel bis zu 5 Jahre abgesichert. Sollte der Key unerwartet nicht funktionieren ,erhalten Sie selbstverständlich schnellen Support und eine passende Lösung von unserem Kundenservice.4,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wand-Basketballkorb Impact 5 Jahre GewährleistungDas Impact-Basketballbrett lässt sich leicht an der Wand montieren und ermöglicht stundenlanges Spielen. Hergestellt von Lifetime, dem Hersteller Nr. 1 in den USA! Das Impact-Board wird mit einer exklusiven 5-Jahres-Garantie angeboten, die für eine einzigartige Langlebigkeit sorgt. Maße des Bretts: 110 x 70 cm Form des Bretts: Halbmond Material des Bretts: Polyethylen Durchmesser des Bügels: 45cm (vorgeschriebene Größe). ### Gewährleistung : 5 Jahre ### Lifetime: Nr. 1 in den USA 1986 gegründet, wollte der Gründer von Lifetime Products, Barry Mower, für seine Kinder die besten Sneakerboards herstellen, die Robustheit, Sicherheit und Benutzerfreundlichkeit miteinander verbinden. Seit der Gründung hat sich die Philosophie nicht geändert. Den Verbrauchern das beste Preis-Leistungs-Verhältnis für unsere Alltags- und Freizeitprodukte zu bieten. Lifetime-Basketballkörbe sind von sehr hoher Qualität und haben eine 5-jährige Gewährleistung .99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.